美国机床订单刚创下有史以来第三高的单月纪录。这对你的机加工件交期意味着什么?
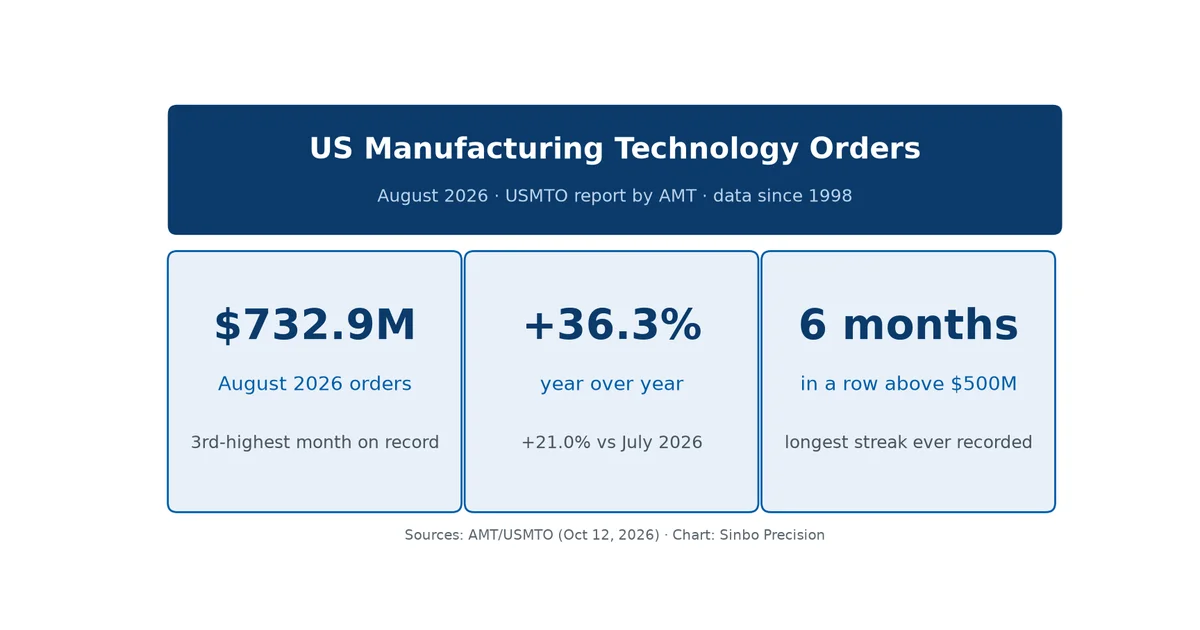
美国制造技术订单(2026 年八月):732.9 百万美元,同比 +36.3%,为 USMTO 自 1998 年有数据以来第三高的月份
2026 年八月,美国金属加工机械订单达到 732.9 百万美元——为有记录以来第三高的月度总量,且处于数据开始以来最长的一轮 500 百万美元以上连续行情。对机加工件采购商来说,设备热潮绝不是背景噪音:它会以可预判的方式推动产能、交期与报价行为。
数字到底说明了什么
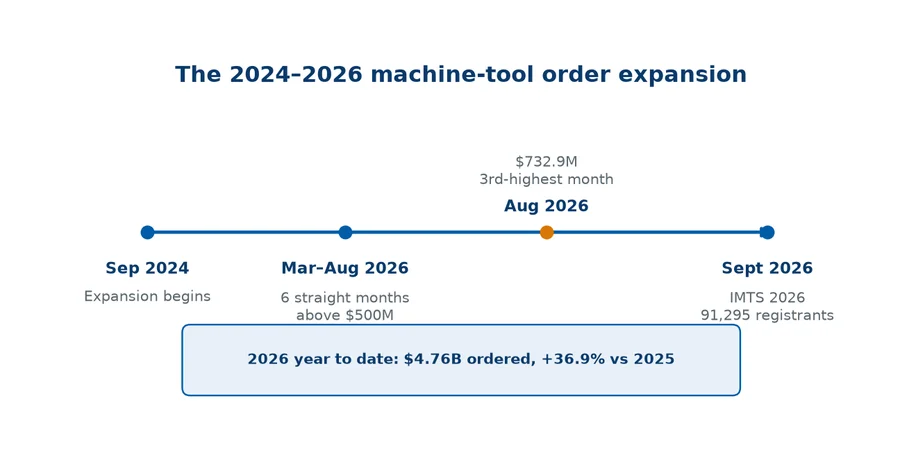
AMT(The Association For Manufacturing Technology,美国制造技术协会)发布的美国制造技术订单报告(USMTO)显示,2026 年八月订单为 732.9 百万美元,是有记录以来第三高的月度总量。这一数字比 2026 年七月高 21.0%,比 2025 年八月高 36.3%。2026 年前 8 个月,订单总额达 4.76 十亿美元,较 2025 年同期增长 36.9%。
有一个细节比标题更重要。本轮涨势已包含连续 6 个月突破 500 百万美元——这是 USMTO 自 1998 年开始采集数据以来最长的连续区间。单月爆发可以只是一家工厂采购一条产线;连续六个月增长,则是全行业级别的资本开支周期,而这一轮周期始于 2024 年九月。
为什么车间此刻大量采购设备?
两股力量正在叠加。其一,自本轮扩张开始以来,订单价值增速接近订单台数的 3 倍——这意味着采购方不只是买更多机床,而是在买更贵、自动化程度更高的机床。航空航天——一个高价值设备行业——在整个涨势期间的订单占比持续上升。
其二,买家的构成刚刚发生变化。此前本轮扩张由采购高度自动化设备的 OEM 主导;而 2026 年八月,合约机加工车间(contract machine shop)的订单增速在本轮周期中首次超过整体市场——时间点紧随 IMTS 2026 之后:这场展会将 91,295 名注册观众和 1,788 家参展企业吸引到芝加哥。当接单车间(job shop)——也就是替像你这样的客户加工零件的车间——开始采购时,它们买的正是用来承接外部订单的产能。
需求侧同时在扩张:2026 年十月的 ISM 制造业 PMI 报 55.5%,稳稳处于扩张区间。设备被买进的是一个上行市场,而不是在崩塌前抢跑。
设备热潮对你的交期有什么影响
这才是采购商能真切感受的部分。本季度下单的机床,不会在本季度就开动切屑。机床本身有交付周期;随后还有地基施工、安装、调试与工艺验证——一台新到厂的加工中心通常需要 6 至 12 个月才能从到厂进入稳定生产。在这段窗口期,车间承担着设备发票,却还没有对应的产能。
于是出现一个可预判的挤压:在设备热潮的第一阶段,所有人都把零件订单压进尚未到位的产能。排队时间首先在市场高端拉长——5 轴单元、多托盘自动化、严公差加工——因为订单正集中涌向这些配置。如果你的零件需要这些配置,报价上承受的交期压力是真实的,而且它先于任何新产能到来。
这对报价意味着什么
短期来看,产能紧张推高工时费率——报价变得更硬,加急费开始出现,还有空余产能的车间对接单更挑剔。中期来看,逻辑反转:正在安装的新机床高度自动化,而自动化会降低单件中的人工含量。一家以无人化托盘单元运行的车间,其报价逻辑与同一家靠三班操作工运行的车间完全不同。
对采购商的实操结论:未来两个季度报价偏硬,之后逐步改善——但仅限真正在安装所购设备的那些车间。这个问题你完全可以开口问,下一节就是具体问什么。
下单前该向供应商问哪些产能问题
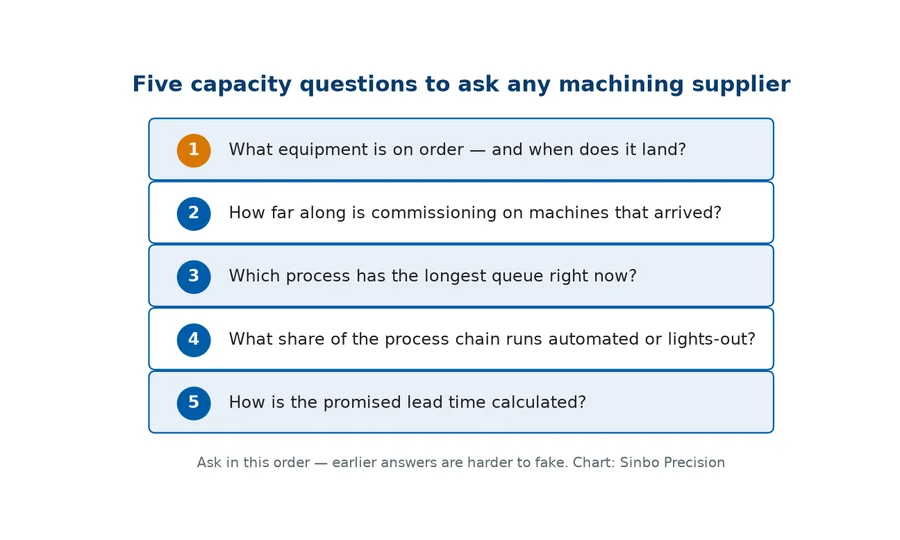
机床订单数据是公开的月度数据。用它来校准你与供应商(包括我们)的对话方式。以下五个问题,足以区分"有准备的车间"与"只会乐观的车间":
- 已订购了哪些设备,什么时候到厂?带日期的采购订单才算答案;"我们计划投资"不算。
- 已到厂设备的调试进行到哪一步?已安装但仍在验证中的产能,还不算你能预订的产能。
- 目前哪些工序排队最长?每家车间都有一个瓶颈单元;无视瓶颈的报价只是猜。
- 相关工艺链有多大比例在自动化或无人化运行?这决定了新设备到位后,他们的成本基础会不会改善。
- 承诺的交期是怎么算出来的?基于排队的答案("3 周在制品 + 4 天加工")经得起现实检验;凑整的数字经不起。
坦诚的总结
创纪录的订单月并不意味着价格即将暴涨,也不意味着廉价产能的黄金时代近在眼前。它意味着行业正处于一轮真实的资本开支周期:8 个月投入 4.76 十亿美元,连续六个月突破五亿,而合约车间——也就是替你加工零件的人——已开始为自己采购设备。
对采购商来说,可执行的版本很简单:设备在途与调试期间,对高端件的交期压力保持预期;把上面五个问题问到位,并按答案的可验证程度加权取舍;把能准确说出"订了什么、何时到厂、将加工什么"的车间,当作值得长期合作的对象——在本轮周期里,数据说的正是这种透明度最重要。
常见问题
这轮机床订单热潮是即将破裂的泡沫吗?
数据并不支持泡沫论。订单价值增速约为台数的 3 倍,指向的是资金充裕的买家在集中采购高自动化设备——本轮周期大部分时间由 OEM 主导,如今合约车间也加入进来。需求侧指标同样印证:2026 年十月 ISM 制造业 PMI 为 55.5%,处于扩张区间。泡沫的样子是:廉价信贷推着台数暴增、需求却在下滑;本轮涨势恰好是相反的画像。它当然可能降温——每轮周期都会——但从纪录水平回落,不等于崩塌。
该趁产能进一步收紧之前现在就锁定价格吗?
把决策拆开。走高端配置的零件——5 轴、多托盘、严公差——在已订购产能运输和调试期间,交期短期只会更紧,因此更早承诺、更长周期的协议值得现在就谈。较简单的 3 轴加工,报价大概率维持竞争性,而且未来一年陆续装机的自动化在调试之后往往会改善单件成本。产能稀缺处锁定结构;不稀缺处保持灵活。
如果我从中国采购零件,美国机床热潮还与我有关吗?
有关,而且体现在两个方面。直接层面:机床是一条全球供应链,当美国与欧洲买家吸走产出,同型号机床的交付周期会在各地同步拉长——包括正在投资同类自动化的中国供应商。间接层面:你的中国供应商同样要面对在途产能、调试排队、自动化占比这些问题,同样那五个问题对他们一样适用——按同样的顺序去问。
信息来源
- AMT — The Association For Manufacturing Technology, "Rally in Machinery Orders Extends onto the Heels of IMTS 2026" (Oct 12, 2026) — USMTO 报告:2026 年八月订单 732.9 百万美元(有记录以来第三高月份),环比 +21.0%,同比 +36.3%;2026 年年初至今 4.76 十亿美元,+36.9%;连续六个月突破 500 百万美元;本轮扩张始于 2024 年九月;订单价值增速约为台数的 3 倍;2026 年八月合约机加工车间订单增速跑赢大盘;IMTS 2026 吸引 91,295 名注册观众与 1,788 家参展商。
- ISM Manufacturing PMI, October 2026 (PR Newswire release) — 2026 年十月 ISM 制造业 PMI 为 55.5%,显示美国制造业活动处于扩张。
USMTO 数据基于参与 USMTO 计划的企业所上报的数据。订单数据是产能投资的先行指标,不是价格预测;在制定采购决策时,请将其作为多项输入之一看待。